第一章:交易者的优势 (The Trader’s Edge)
“If you would be a real seeker after truth, it is necessary that at least once in your life you doubt, as far as possible, all things.” “如果你想成为一个真正的真理寻求者,哪怕你一生中只有一次,你也必须尽可能地怀疑一切。” —— 勒内·笛卡尔 (René Descartes)
核心论题:在随机世界中寻找秩序
市场是一个充满魅力的混沌系统。对于价格波动,学术界与实务界存在着根本性的分歧:一方认为价格变化是随机的(随机漫步假说),交易者应放弃战胜市场的尝试,转向指数投资;另一方则坚信市场存在可预测的模式。
作为技术交易者,我们的立场不仅是相信“可预测性”,更是一种本体论的承诺:我们承认价格本身是至高无上的。价格不是基本面因素的滞后指标,而是所有市场参与者——从情绪化的小散户到执行复杂算法的机构——对所有信息处理后的最终产物。
然而,本书并不打算兜售一种“盲目自信”。恰恰相反,我们要建立的第一个认知基石是:“市场在大部分时间里是高效且随机的。” 只有极少数时刻,供需的失衡才会创造出非随机的、具有统计优势的机会。交易的本质,就是学会识别并耐心等待这些时刻。
一、交易优势的数学本质 (Defining a Trading Edge)
在这个行业里,许多新手沉迷于“交易心理学”或“资金管理”,仿佛只要心态够好就能赚钱。这是一个致命的误区。良好的心理素质和资金管理是放大优势的杠杆,但它们本身不是优势。 如果你的交易系统本身是负期望值的,那么完美的纪律只会让你破产得更慢一点,或者更“优雅”地破产。
1. 期望值 (Expected Value):唯一的真理
交易不是关于“正确”,而是关于“数学期望”。一个可行的交易优势(Edge)必须能通过以下公式在数学上被证明:
- :获胜的概率(胜率)
- :平均盈利金额
- :失败的概率(败率)
- :平均亏损金额
“Expected value is valid only over a fairly large sample size.”(期望值只有在相当大的样本量下才有效。) 短期内,即便拥有正期望值的系统,你也可能面临连续亏损;而在纯随机的市场中,你也可能凭借运气连赢十次。但从长远看,只有正期望值能对抗交易成本(佣金、滑点、错误)的持续侵蚀。
2. 圣杯的真相 (The Holy Grail)
如果说交易有什么“圣杯”的话,那就是对价格运动本质的深刻理解:
“Every edge we have, as technical traders, comes from an imbalance of buying and selling pressure. That’s it, pure and simple.” “作为技术交易者,我们拥有的每一个优势,都来自于买卖压力的失衡。仅此而已,纯粹而简单。”
我们不是在交易图形,而是在交易图形背后的失衡。如果我们试图在一个价格随机游走(买卖力量均衡)的市场中交易,无论使用多么复杂的指标,最终结果必然是亏损。因此,技术分析的首要任务是识别失衡。
二、图表阅读的通用原则 (General Principles of Chart Reading)
图表是右脑的语言。优秀的图表分析不仅仅是逻辑推理,更是直觉的培养。为了让直觉敏敏锐,图表设置必须遵循两个原则:清晰性 (Clarity) 和 一致性 (Consistency)。
1. 极简主义美学
现代软件允许我们在图表上叠加无数指标,但**“Simplicity is often better than complexity.”(简单往往优于复杂。)** 价格K线本身应该永远是视觉的中心。任何指标如果喧宾夺主,掩盖了价格结构,就是噪音。
2. 坐标系的陷阱:对数 vs 线性
- 线性坐标 (Linear Scale):绝对价格变动相等,视觉距离相等。
- 对数坐标 (Log Scale):百分比变动相等,视觉距离相等。
当资产价格波动超过 100%(翻倍)或跨度超过两年时,必须使用对数坐标。
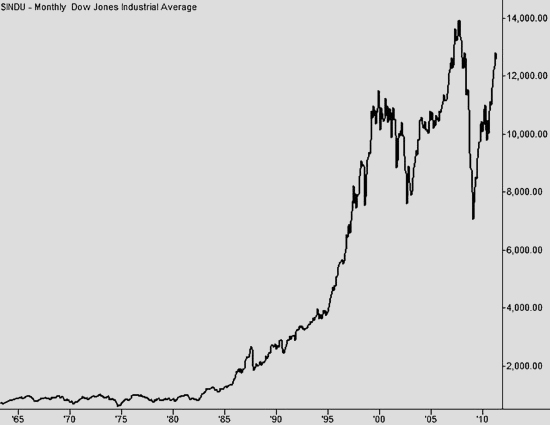 Figure 1.1: 线性坐标下的道琼斯指数。注意1985年之前的波动几乎被压缩成一条直线。
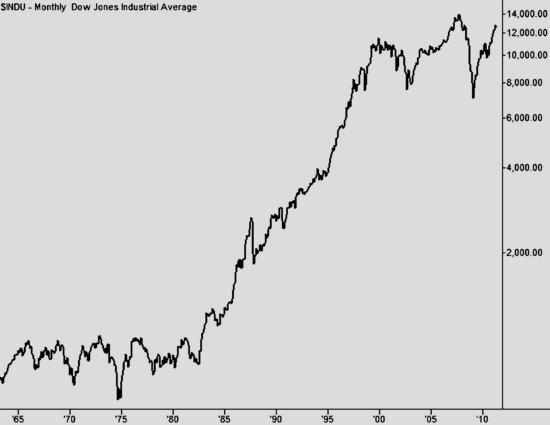 Figure 1.2: 对数坐标下的道琼斯指数。展示了更一致的市场波动体验。
3. 时间框架的黄金法则
- 多重时间框架 (Multiple Time Frames):单一看一个时间框架是盲人摸象。
- 交易时间框架 (TTF):执行信号的层面。
- 更长时间框架 (HTF):提供宏观背景和趋势导向。
- 更短时间框架 (LTF):显微镜下的入场点优化。
- 倍数关系:相邻时间框架的倍数通常在 3 到 5 倍之间。
- 波动率换算:价格波动的幅度与时间的平方根成正比。
三、市场结构的解剖学 (Market Structure)
市场结构是价格行为留下的足迹(静态),价格行为是创造足迹的过程(动态)。
1. 枢轴点 (Pivot Points):市场的骨架
- 一级枢轴 (First-order Pivot):极其常见,本身意义不大。
- 二级枢轴 (Second-order Pivot):被更低的一级高点包围的一级高点。
- 三级枢轴 (Third-order Pivot):通常标志着主要趋势的转折点。
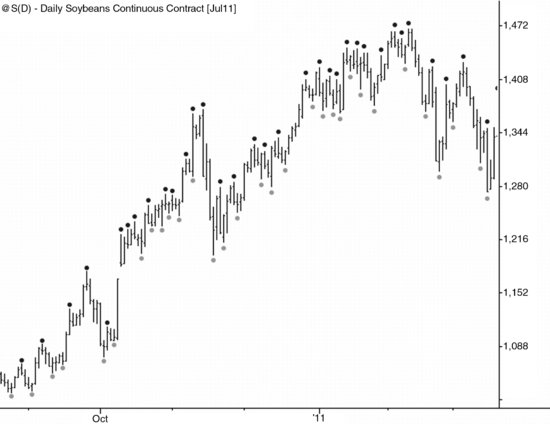 Figure 1.3: 图中标记了每一个一级枢轴点。
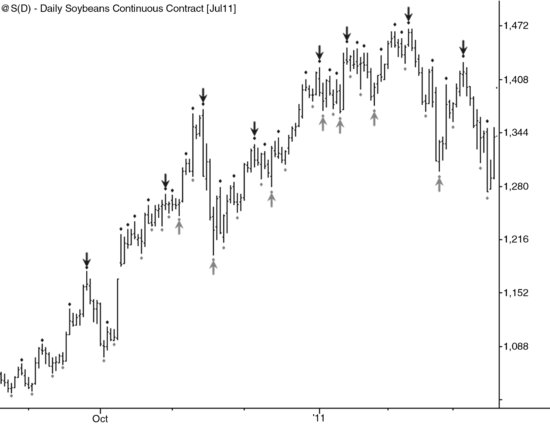 Figure 1.4: 二级枢轴点(箭头所示)开始定义更有意义的市场结构。
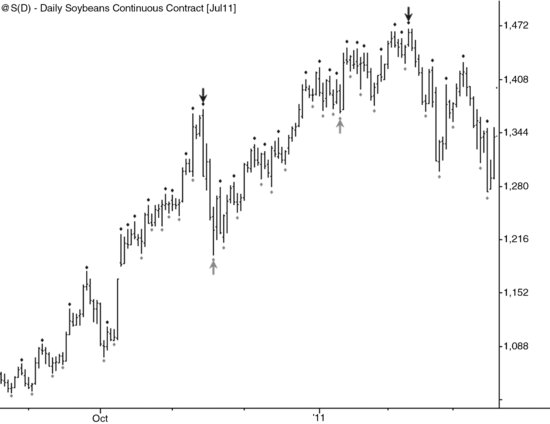 Figure 1.5: 三级枢轴点。通常定义了任何时间框架上最重要的市场结构。
2. 四大基础形态模板
所有复杂的形态都源于这四个基本原型的变体:
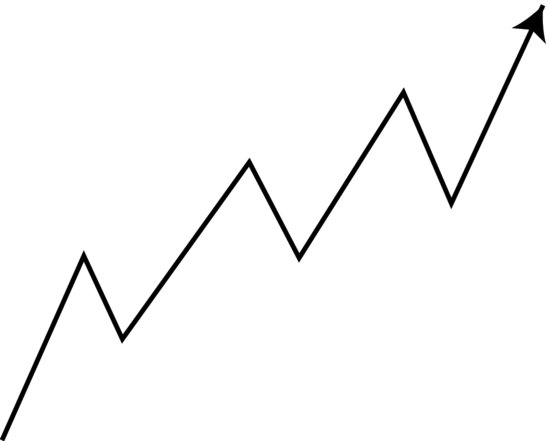 Figure 1.6: 趋势 (Trend) —— 更高的高点,更高的低点。
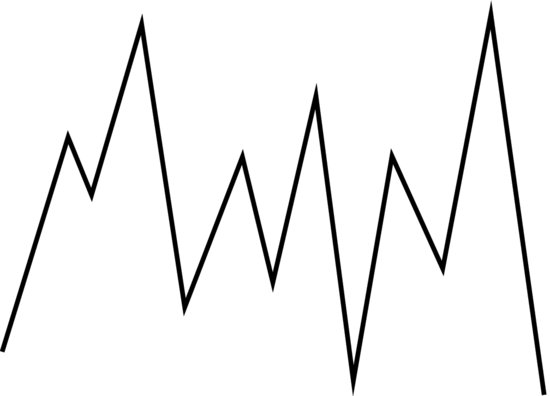 Figure 1.7: 交易区间 (Trading Range) —— 均衡状态。
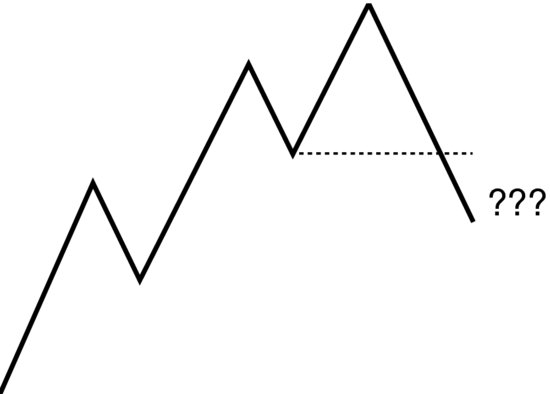 Figure 1.8: 趋势中断 (Break in Trend) —— 趋势转弱信号。
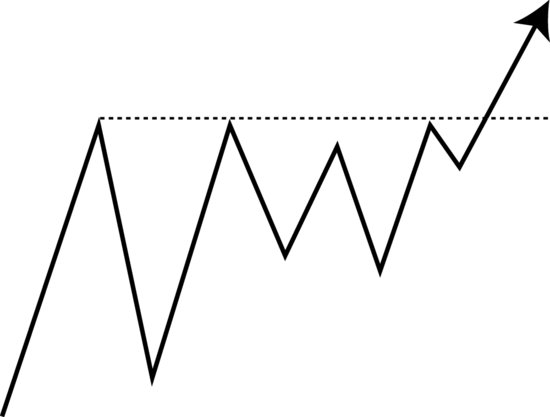 Figure 1.9: 突破 (Breakout) —— 从区间转为趋势。
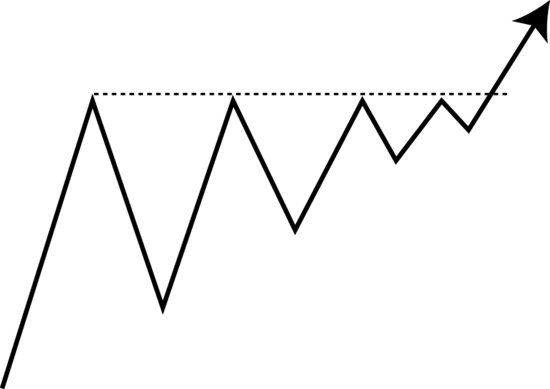 Figure 1.10: 优质突破的前兆 —— 价格在阻力位下方形成了更高的低点 (Higher Lows)。
四、K线的微观解读 (Reading Inside the Bars)
“Do not accept price bars at face value.”(不要只看K线的表面。)
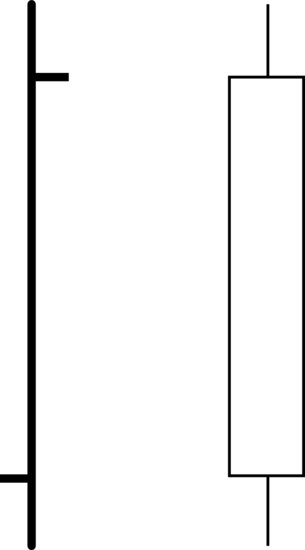 Figure 1.11: 这一根K线,包含了什么信息?
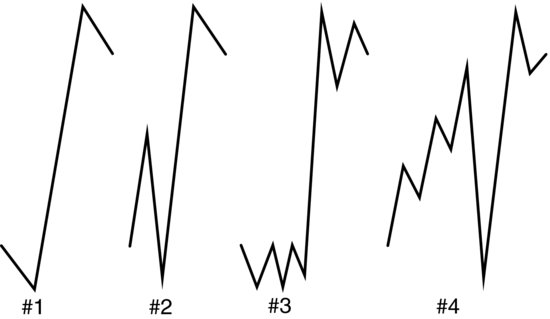 Figure 1.12: 同一根K线背后可能的小周期路径。
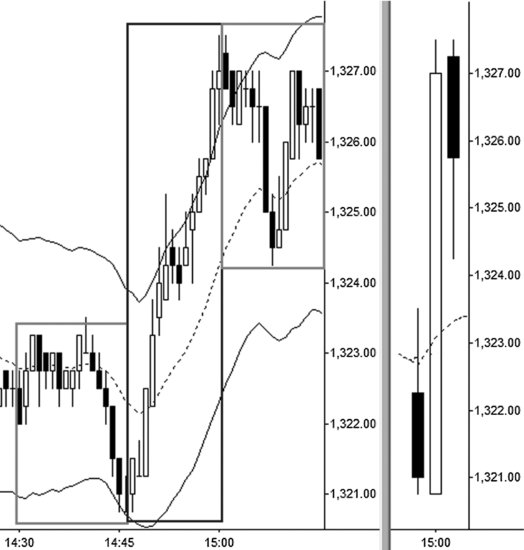 Figure 1.13: 1分钟与15分钟S&P K线对比,展示了高周期K线内部的低周期趋势与区间。
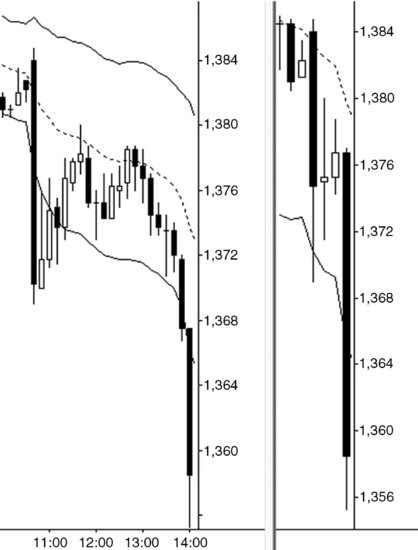 Figure 1.17: 右侧小时图的连续孕线,在左侧10分钟图上是一个清晰的收敛三角形。
五、返璞归真:手绘图表的修炼 (Charting by Hand)
Kagi图 (Swing Chart) 的逻辑
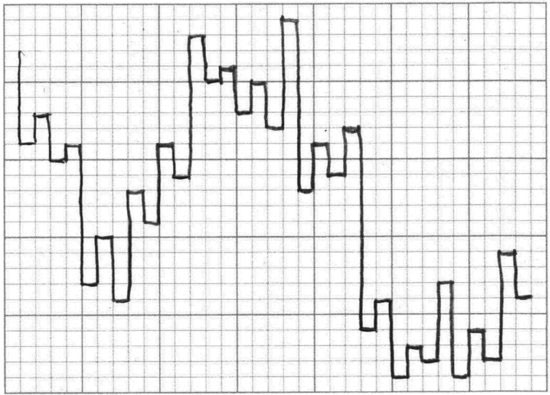 Figure 1.18: 手绘 Swing Chart (Kagi图) 示例。
本章总结
优势不在于神奇的指标,而在于:
- 概率思维:期望值公式。
- 结构认知:失衡 vs 平衡。
- 多维视角:透过K线看微观。
- 自我克制:等待优势显现。
这就是交易者的优势——在混沌中寻找秩序。下一章,我们将深入探讨市场周期的宏观图景。